LOS ARCHIVOS EN LA EMPRESA

Las consecuencias más importantes por no establecer un protocolo de gestión documental son: 
  • pérdidas de tiempo, más del 30% del tiempo de los empleados se malgasta buscando documentos o repitiendo tareas ya realizadas.
  • mal servicio al cliente, retrasando los tiempos de respuesta y provocando una mala imagen en la organización de la empresa, 
  • duplicidad o pérdidas de documentos, 
  • seguridad, falta de control al acceso a información confidencial o sujetos a la protección de datos. (Ley orgánica 15/1999 del 13 de diciembre de Protección de datos de carácter personal)
  • aumento de los gastos, como papel, tóner....
Hasta hace todo lo relacionado con la gestión documental se consideraba como una actividad secundaria, cuando es todo lo contrario, un buen sistema de archivo aporta a la organización un aumento en la eficacia del desarrollo de sus actividades, mejora los procesos de la dirección, la seguridad jurídica, el rendimiento global de los trabajadores, la imagen interna de la empresa y la cultura corporativa.

Acciones generales a llevar a cabo, que cada empresa tiene que adaptar a sus necesidades:

  1. Establecer un protocolo por escrito, en el que designaremos la persona responsable de la gestión documental de nuestra empresa, de esta manera evitaremos la falta de control y seguimiento de nuestros archivos. Y quedará por escrito la forma de proceder a la hora de archivar toda la documentación de la empresa, y en el caso, de ausencia de la persona responsable, cualquier otro podría continuar con la labor, o encontrar cualquier documento en el menor tiempo posible, (el tiempo no es oro, pero vale más que el oro).
  2. Recepción, habilitar un lugar donde se puedan depositar los documentos pendientes de tramitar, contabilizar y archivar.
  3. Clasificación y archivo.
  4. Espacio para el archivo, dependerá del tamaño del volumen de documentos que mueva la empresa. Los archivadores estarán perfectamente rotulados, el tipo de documentación que contienen y el ejercicio al que pertenecen. Se pueden establecer dos espacios diferentes: uno con los documentos del ejercicio en curso y otro con toda la documentación de ejercicios pasados. 
  5. Tener en cuenta una serie de normas, por ejemplo: si alguien necesita el original de un documento, se archivará en su lugar una fotocopia en la que se hará constar, la fecha, los motivos y el nombre y firma de la persona a la que se le entrega.
✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢

ARCHIVO CORPORATIVO
En este archivo se guardarán todos los documentos relacionados con la identidad de la empresa y documentos a temporales como pueden ser:

  • Hacienda: CIF, modelo 036/037 declaración censal de alta y modificaciones, fotocopias del DNI de los socios y administrador.
  • Contratos: de telefonía, bancarios, seguros, arrendamientos, etc.
  • Escrituras, constitución de sociedades, avales, etc.
  • Seguridad social, alta del centro de trabajo, código cuenta de cotización de la empresa, etc.
  • Varios como marcas, patentes, registros, etc.
✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢

CONTABILIDAD
PROVEEDORES
Con respecto a los proveedores tendremos los siguientes archivadores:
  1. Presupuestos.
  2. Albaranes.
  3. Facturas comprobadas, contabilizadas y pendientes de pagar.
  4. Facturas pagadas.
Para todos estos archivadores utilizaremos el mismo método, primero por orden alfabético A/Z y segundo por fecha.

Generalmente las facturas de proveedores se archivan utilizando el orden correlativo que nos proporciona la contabilidad que va del 1 al 9999999..., es decir, una vez que las facturas son comprobadas y contabilizadas se les asigna un número obligatorio por el reglamento del IVA. Para encontrar las facturas que estarían todas mezcladas, si tenemos en cuenta los proveedores, pero numeradas como un libro y se utilizaría la informática para saber que números corresponde a cada proveedor. Este sistema está bien cuando el número de facturas que recibes de tus proveedores al año no es muy elevado. Pero si necesito todas las facturas de un proveedor, el cual me manda más de una por mes y además tengo más de 100 proveedores, la cosa se complica, y además si archivamos por orden alfabético no dependeremos del sistema informático.

Por orden alfabético: la alfabetización de personas se realiza colocando primero los apellidos y luego el nombre, y, en el caso de las empresas, corporaciones e instituciones por la denominación fiscal, no comercial.
Ejemplo: si tengo de proveedor a la Central Lechera Asturiana, sus facturas se archivarían según su denominación fiscal, Corporación Alimentaria Peñasanta, S.A.

CLIENTES:
1. Presupuestos.
2. Facturas comprobadas, contabilizadas y pendientes de cobrar.
3. Facturas cobradas.

Utilizaremos el mismo método que con los proveedores, primero por orden alfabético y dentro de cada cliente por orden cronológico.


BANCOS
Utilizaremos un archivador para cada banco, los justificantes del banco se ordenaran por fechas junto con los extractos del banco, de esta manera podremos comprobar los movimientos de los bancos sin tener que acudir a la contabilidad.


CAJA
Todos los documentos de caja se archivaran por fecha junto con los arqueos diarios que se realicen. Todas las entregas de dinero en efectivo tienen que estar claramente identificadas, justificadas y firmadas.

✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢

FISCAL

Para poder mantener los impuestos ordenados y controlados se guardarán en los archivadores de IMPUESTOS, se utilizaran tantos como necesitemos, ordenados por grupos y fechas. Por ejemplo, tenemos que tener en cuenta los siguientes impuestos:


  • Impuesto de sociedades y los pagos a cuenta del 1º Trimestre, 2ºT.....
  • IRPF 1T, 2T...
  • IVA 1T, 2T, 3T, resumen anual.
  • Otras declaraciones a Hacienda.
  • Impuestos del Ayuntamiento.
  • Impuestos especiales.

✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢

LABORAL
Estos ficheros hay que tratarlos con sumo cuidado de acuerdo a la Ley orgánica 15/1999 del 13 de diciembre de Protección de datos de carácter personal. En el art. 9: seguridad de los datos, se establece que el empresario debe adoptar en su organización las medidas de índole técnicos y organizativos necesarias, que garanticen la seguridad de los datos de carácter personal y eviten su alteración, pérdida, tratamiento o acceso no autorizado.... Y en el artículo 7 establecen los datos especialmente protegidos.
Nóminas, se ordenarán por meses: enero, febrero... y dentro de cada mes por orden alfabético.
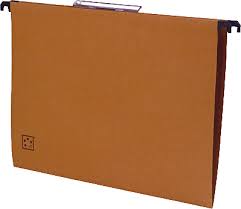

Datos del personal, se pueden utilizar carpetas colgantes en las que guardaremos todos los documentos relacionados con nuestros trabajadores, en cada una de ellas archivaremos: ficha del trabajador con su datos, copia del DNI, declaración del IRPF y situación familiar, contrato de trabajo, aceptación de normas laborales, revisiones médicas y controles, entregas de EPIs e información de seguridad, bajas y altas médicas, etc. Ordenadas alfabéticamente.

Otro archivador para los planes de seguridad, contratos con empresas asociadas de prevención, planes de formación ,etc.


✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢✢

OTROS ARCHIVOS O REGISTROS AUXILIARES

Según la actividad que tenga la empresa necesitará algún otro archivador suplementario o una caja blanca de archivo definitivo.

En resumen usaremos tantos archivadores como necesitemos, pero siempre y cuando estén bien guardados y puedan ser encontrados por cualquier persona.


DECLARACIÓN INDIVIDUAL O CONJUNTA. UNIDAD FAMILIAR


En primer lugar, debemos de tener claro el concepto de unidad familiar en la declaración de la renta, ya que es un elemento clave para entender cuando podemos formar una unidad familiar con nuestros hijos y poder hacer la declaración conjunta.

¿Quién forma parte de la unidad familiar?

Tendremos dos tipos de unidad familiar:
1. Cuando existe matrimonio. La unidad familiar estará formada por los cónyuges y los hijos si los hubiera, que cumplan los siguientes requisitos:

  • Menores de 18 años, con excepción de los hijos que bajo el consentimiento de los padres se encuentren independizados.
  • Mayores de 18 años, incapacitados judicialmente sujetos a patria potestad prorrogada o rehabilitada.
2. Cuando existe separación legal o inexistencia de matrimonio. La unidad familiar estará formada por el progenitor (el padre o la madre) y todos los hijos que cumplan los requisitos del punto anterior.


Hay que tener en cuenta que:
  • Ninguna persona puede formar parte de dos unidades familiares al mismo tiempo. 
  • La determinación de los miembros de la unidad familiar se realizará atendiendo a la situación existente a 31 de diciembre de cada año, si por ejemplo, uno de los hijos cumpliera 18 años durante el ejercicio, éste dejaría de formar parte de la misma.
Las parejas de hecho,  la administración no contempla que una pareja de hecho pueda formar una unidad familiar en la que se incluyan los padres e hijos. En estos casos los hijos podrán formar parte de una unidad familiar mono parental, con uno de los padres, pudiéndose cambiar ésta cada año.

¿Tributación individual o conjunta?

A la hora de optar por la tributación conjunta hay que tener en cuenta una serie de cuestiones:
  • La opción de tributación conjunta se ejercita cada año sin que sea vinculante para el resto de los ejercicios, calcularemos la declaración teniendo en cuenta las dos opciones, individual y conjunta, y de esta manera podremos elegir aquella que nos salga más beneficiosa.
  • Uno de los principales inconvenientes de la tributación conjunta es la acumulación de las rentas de los miembros de la unidad familiar, que al ser un impuesto progresivo, hará que la carga tributaria global sea superior que en el tributación individual.
  • Una vez que decidamos que tipo de tributación realizaremos, individual o conjunta, esta opción vinculará a todos los miembros de la unidad familiar. Si uno de ellos presentase la declaración individual, el resto tendrá que hacer lo mismo.
  • Las pérdidas patrimoniales y bases liquidables generales negativas realizadas y no compensadas por los contribuyentes que formen parte de la unidad familiar en períodos impositivos anteriores, en los que hayan tributado individualmente son compensables en la tributación conjunta.
  • Todos los miembros de la unidad familiar responden solidariamente de la deuda del impuesto.
  • Los importes o límites cuantitativos a efectos de tributación individual se aplican en idéntica cuantía a la tributación conjunta, esto quiere decir, que no se elevarán o multiplicarán por el número de miembros de la unidad familiar, salvo las reducciones de la base prevista para la atención a situaciones de dependencia y envejecimiento que se aplican individualmente.
Por lo tanto elegir presentar la declaración de manera individual o conjunta dependerá de la situación económica de cada cónyuge, si se tiene hijos en común o no, si estos reciben algún tipo de rentas, etc. 
Como norma general la declaración conjunta interesa cuando en el caso de existir matrimonio y uno de los cónyuges no recibe ingresos o éstos son muy bajos, aunque siempre es interesante calcular la declaración teniendo en cuenta las dos opciones.

Si ambos cónyuges trabajan interesa la declaración individual, ya que cada uno tendría derecho al mínimo del contribuyente de 5.550 euros (en total 11.100 euros), si realizan la declaración conjunta esta reducción no se multiplica por dos sino que sólo tendrían derecho a 5.550 euros para los dos. Tenemos derecho también a una reducción en la base imponible de 3.400 euros anuales por declaración conjunta compuesta por matrimonios no separados legalmente (en caso de unidad familiar mono parental la reducción es de 2.150 euros), aún así la suma de los dos nos da 8.950 euros, que están por debajo de los 11.100 euros.

En tributación conjunta el incremento del mínimo personal en función de la edad podrá aplicarse por cada cónyuge que cumpla los requisitos (mayor de 65 años o de 75 años).

En el caso de tener derecho a la deducción por vivienda habitual: cada uno de ellos tienen derecho a deducir un 15% con un tope de 9.040 euros, haciendo declaraciones individuales pueden desgravar 1.356 euros cada uno (2.172 euros en total). Pero si la presentan conjunta la deducción para los dos sería solamente de 1.356 euros. En un principio y sin tener en cuenta otras cosas, si los dos trabajan, este sería un claro ejemplo de que sería más beneficiosa la declaración de forma individual y no conjunta.

Aportación a planes de pensiones, los límites máximos de reducción serán aplicados individualmente por cada mutualista o partícipe integrado en la unidad familiar.


Con el nuevo sistema Renta WEB, en el caso de que queramos que el programa nos calcule las dos opciones tendremos que tramitar la autorización de los datos del cónyuge y los hijos que hayan obtenido rentas mediante el número de referencia o la Cl@ave PIN de cada uno de ellos.

Una vez metidos o revisados todos los datos de la declaración, el programa nos da un resumen de todas las opciones que tenemos, y cuál es la más beneficiosa.


ABRIL 2017


DESDE EL 5 DE ABRIL HASTA EL 30 DE JUNIO
Renta y Patrimonio: 100, 714.


HASTA EL 20-04-2017

RENTA Y SOCIEDADES

Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
  • Marzo 2017. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 230
  • Primer trimestre 2017: 111, 115, 117, 123, 124, 126, 128, 136
Pagos fraccionados Renta
  • Primer trimestre 2017:
    • Estimación directa: 130
    • Estimación objetiva: 131
Pagos fraccionados sociedades y establecimientos permanentes de no residentes
  • Ejercicio en curso:
    • Régimen general: 202
    • Régimen de consolidación fiscal (grupos fiscales): 222

IVA

  • Marzo 2017. Autoliquidación: 303
  • Marzo 2017. Grupo de entidades, modelo individual: 322
  • Marzo 2017. Declaración de operaciones incluidas en los libros registro del IVA e IGIC y otras operaciones: 340
  • Marzo 2017. Declaración recapitulativa de operaciones intracomunitarias: 349
  • Marzo 2017. Grupo de entidades, modelo agregado: 353
  • Marzo 2017. Operaciones asimiladas a las importaciones: 380
  • Primer trimestre 2017. Autoliquidación: 303
  • Primer trimestre 2017. Declaración-liquidación no periódica: 309
  • Primer trimestre 2017. Declaración recapitulativa de operaciones intracomunitarias: 349
  • Primer trimestre 2017. Servicios de telecomunicaciones, de radiodifusión o de televisión y electrónicos en el IVA. Autoliquidación: 368
  • Primer trimestre 2017. Operaciones asimiladas a las importaciones: 380
  • Solicitud de devolución Recargo de Equivalencia y sujetos pasivos ocasionales: 308
  • Reintegro de compensaciones en el régimen especial de la agricultura, ganadería y pesca: 341

IMPUESTO SOBRE LAS PRIMAS DE SEGUROS

  • Marzo 2017: 430

IMPUESTOS ESPECIALES DE FABRICACIÓN

  • Enero 2017. Grandes empresas: 553, 554, 555, 556, 557, 558
  • Enero 2017. Grandes empresas: 561, 562, 563
  • Marzo 2017: 548, 566, 581
  • Marzo 2017: 570, 580
  • Primer trimestre 2017: 521, 522, 547
  • Primer trimestre 2017. Actividades V1, V2, V7, F1, F2: 553
  • Primer trimestre 2017: 582
  • Primer trimestre 2017. Solicitudes de devolución: 506, 507, 508, 524, 572
Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510

IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD

  • Marzo 2017. Grandes empresas: 560
  • Primer trimestre 2017. Excepto grandes empresas: 560
  • Año 2016. Autoliquidación anual: 560

IMPUESTOS MEDIOAMBIENTALES

  • Primer trimestre 2017. Pago fraccionado: 585
  • Año 2016. autoliquidación anual: 589

IMPUESTO ESPECIAL SOBRE EL CARBÓN

  • Primer trimestre 2017: 595


            DECLARACIÓN DE LA RENTA 2016, ¿CUÁNDO, QUIÉN, DÓNDE...?

            PRINCIPAL NOVEDAD

            Desaparece el Programa Padre. Será sustituido para todos los contribuyentes, incluidos los que realicen actividades económicas, por el servicio RENTA WEB, el cual ya fue implantando el año pasado con carácter voluntario, permitiendo elaborar de forma online la declaración sin necesidad de descargar previamente un programa determinado, como ocurría con el Programa Padre. El servicio Renta Web permite su utilización desde cualquier dispositivo móvil, tableta, u ordenador, los datos son almacenados en el servidor, por lo que se podrá iniciar la declaración en un dispositivo y seguir en otro.

            ACCEDER AL BORRADOR Y/O DATOS FISCALES:

            Para poder solicitar por internet el borrador y los datos fiscales es necesario disponer de:
            • El Número de Referencia: lo puede solicitar por internet, introduciendo su NIF, el importe de la casilla 440 de la declaración del ejercicio 2015 (base liquidable general sometida a gravamen) y el número de móvil donde quiere recibir por SMS el número de referencia. También se puede solicitar  al número de teléfono 901 12 12 24. El número de referencia es personal, no está vinculado a ningún expediente, así que podrá solicitar tantos como quiera, siendo sólo válido el último recibido.
            • El certificado electrónico, DNIe o la Cl@ve PIN. De esta manera se podrá acceder directamente al borrador y los datos fiscales sin necesidad de dar ningún dato adicional.
            El contribuyente podrá modificar su borrador siempre que observe datos incompletos o inexactos, o la falta de algún dato personal o económico. Si no quiere modificar el borrador, puede presentar directamente la declaración.

            FECHAS MÁS RELEVANTES

            El número de referencia ya se puede solicitar :

            Desde el 5 de abril al 30 de junio de 2017, ambos inclusive, se podrá presentar el borrador de la declaración y la declaración del impuesto. En este mismo período de tiempo tendremos a nuestra disposición el borrador y/o los datos fiscales, desde el Portal de Renta 2016, al que se podrá acceder a través de la web de la AEAT (www.agenciatributaria.es ).

            La fecha final será el 26 de junio de 2017, cuando el borrador o la declaración del impuesto resulte a ingresar y se opte por domiciliar el pago.
            En el caso de pago fraccionado, y sólo si domicilia el segundo plazo, que será el 6 de noviembre, la fecha final será el 30 de junio de 2017.

            Desde el 4 de abril hasta el 29 de abril se podrá pedir cita previa para la confección de la declaración de la renta 2016.

            Desde el 11 de mayo hasta el 30 de junio de 2017, se procederá a la confección de la declaración de la renta 2016 en las oficinas.


            NO OBLIGADOS A DECLARAR

            No están obligados a declarar quienes en el año 2016 obtuvieron ingresos totales máximos de 1.000 € provenientes de la suma de ganancias patrimoniales, rentas de trabajo, rentas de capital (mobiliario e inmobiliario) y rentas de actividades económicas, sujetas o no a retención o ingreso a  cuenta. Y pérdidas patrimoniales, cualquiera que sea su naturaleza, inferior a 500 €.

            Tampoco estarán obligados a declarar, aunque no cumplan la condición anterior, quienes hayan recibido, durante el año 2016, rentas de las siguientes fuentes y cumplieran las siguiente condiciones:

            Rendimientos de trabajo:
            Primer limite: rendimiento íntegros de trabajo no superiores a 22.000 €, siempre que se cumplan estas dos situaciones:
            • Un sólo pagador
            • Si hay más de un pagador, la suma del segundo y posteriores pagadores, por orden de cuantía, no sea superior  a 1.500 €.
            • Cuando los únicos rendimientos de trabajo consistan en prestaciones pasivas ( pensiones de la Seguridad Social y de Clases Pasivas, prestaciones de planes de pensiones, seguros colectivos, mutualidades de previsión social, planes de previsión social empresarial, plan de previsión de asegurados y prestación de seguros de dependencia ) siempre que la determinación del tipo de retención aplicable se hubiera realizado de acuerdo don el procedimiento especial reglamentariamente establecido (a solicitud del contribuyente presentado el modelo 146 ).
                 Segundo límite: 12.000 €. Condiciones:
            • Exista más de un pagador y la suma del segundo y posteriores pagadores se       superior a 1.500 €.
            • Pensiones compensatorias del cónyuge o anualidades por alimentos, no exentas.
            • Su pagador no estaba obligado a retener.
            • Rendimientos sujetos a tipo fijo de retención ( ejemplo, los obtenidos con clases y conferencias o los de los administradores).
            Rendimientos de capital mobiliario y Ganancias Patrimoniales, el límite será de 1.600 €, sujetos a retención o ingresos a cuenta.

            Rentas inmobiliarias imputadas, rendimientos de letras de Tesoro, subvenciones para la adquisición de viviendas de protección oficial o de precio tasado: el límite será de 1.000 €.

            Por otra parte, pueden presentar la declaración de la Renta 2016, los que deseen beneficiarse de ciertas deducciones y reducciones que les permitan obtener una mayor devolución. Se trata de:
            >> los que aportan a planes de pensiones, mutualidades de previsión social, a planes de previsión asegurados, a planes de previsión social empresarial y seguros de dependencia.
            >> por aportaciones a patrimonios protegidos de las personas con discapacidad, así como deducciones por el régimen transitorio de inversión en vivienda habitual por doble imposición internacional.


            TRIBUTACIÓN CONJUNTA O INDIVIDUAL

            Cuando existe una "unidad familiar", se puede presentar declaración conjunta. Hay dos tipos de unidades familiares:
            • La formada por un matrimonio y, si los tiene, sus hijos menores de 18 años que convivan con sus padres, es decir, no independizados económicamente, así como los hijos mayores de 18 años incapacitados judicialmente y sujetos a patria potestad prorrogada o rehabilitada.
            • En defecto de matrimonio o separación legal, la formada por el padre o la madre y la totalidad de los hijos que convivan con uno u otra y reúnan los requisitos anteriores.
            Nadie puede formar parte de dos unidades familiares al mismo tiempo. Para determinar los miembros de la unidad familiar hay que atender a la situación existente a 31 de diciembre. Por ejemplo si un hijo cumple los 18 años durante el año, ya no formará parte de la unidad familiar.

            No forman parte de la unidad familiar , los abuelos, nietos, personas tuteladas o acogidas, etc, pero esto no quita que se puede tener derecho al mínimo por ascendientes o descendientes.

            En la tributación conjunta se incluyen todas las rentas obtenidas por todos los miembros de la unidad familiar. Generalmente la tributación conjunta interesa a las familias monoparentales cuando los hijos no reciben rentas sujetas a gravamen, y a los matrimonios en los que uno de los cónyuges no tiene ingresos o son muy bajos. Calcular la declaración de la renta teniendo en cuenta los dos casos para saber que opción interesa más.
            Si un miembro de la unidad familiar presenta la declaración individual, Hacienda aplicará la modalidad individual a los demás.


            ¿DÓNDE PRESENTO LA DECLARACIÓN?

            Resultado de la declaración a ingresar, se podrá presentar:
            • Internet
            • Entidades colaboradoras situadas en territorio español.
            • Servicios de ayuda prestados en las oficinas estatales, autonómicas o municipales de la Administración Tributaria, puede pagar mediante domiciliación bancaria.
            Si fracciona el pago en dos, tendrá que pagar un 60% del importe la presentar la declaración o bien domiciliarlo, que será cargado por el banco el 30 de junio de 2016. Y en el segundo plazo pagará el 40% restante, que tiene dos opciones: domiciliarlo será cargado en el banco el 6 de noviembre de 2016 o ingresarlo en una entidad colaboradora hasta el 6 de noviembre, inclusive mediante el modelo 102.

            Resultado de la declaración a devolver, se podrá presentar:
            • Internet
            • Entidades colaboradoras situadas en territorio español.
            • Oficinas de la AEAT y en las de las Administraciones Tributarias de las CCAA que hayan suscrito un convenio de colaboración para la implantación del sistema de ventanilla única.
            • Por correo certificado a la Delegación o Administración de la AEAT correspondiente al domicilio fiscal del contribuyente.
            • Servicios de ayuda prestados en las oficinas estatales, autonómicas o municipales de la Administración Tributaria.

            IRPF. DEDUCCIÓN POR MATERNIDAD


            La deducción por maternidad podrá ser solicitada por las mujeres con hijos menores de 3 años, que realicen una actividad por cuenta propia o ajena, por lo que estarán dadas de altas en el régimen correspondiente de la seguridad social o Mutualidad, pudiendo minorar la cuota diferencial del IRPF hasta en 1.200 € anuales por cada hijo menor de tres años.


            1. Es una ayuda dirigida a las mujeres. ¿Qué pasa en los siguientes casos?:

            • Fallecimiento de la madre o cuando el guarda y custodia lo tiene de forma exclusiva el padre o en su caso un tutor: el padre o tutor tendrá derecho a la práctica de la deducción pendiente, siempre que se cumplan los requisitos previstos para tener derecho a la deducción.
            • Adopción por parte de un hombre: será el que disfrute el derecho a la deducción.
            • En los casos de acogimiento o tutela y acogimiento seguido de adopción: si existen varios acogedores o tutores respecto del mismo acogido o tutelado, serán la mujer o mujeres las que tengan derecho a la deducción. Si todos son hombres, estos tendrán derecho a la deducción, su importe deberá repartirse entre ellos por partes iguales. Si el acogimiento o tutela se produce por parte de una sola persona, esta será quien tenga derecho a la deducción, con independencia de su sexo. Y en el caso de que se produzca la adopción se podrá practicar durante el tiempo que reste hasta agotar el plazo de los tres años desde el acogimiento.

            2. Podrán acogerse a la deducción por maternidad tanto las mujeres trabajadoras autónomas como las empleadas por cuenta ajena, dadas de alta en el régimen correspondiente. Quienes no realicen actividad alguna no podrán aplicar este beneficio.
            • En el caso de cobrar una prestación por desempleo o subsidio, con carácter general, no se podrá aplicar la deducción por maternidad aunque existan cotizaciones a la Seguridad Social, por ser incompatible con el trabajo por cuenta propia o ajena, excepto en el caso de trabajo por cuenta ajena, si se realiza a tiempo parcial en los supuestos temporales de regulación de empleo o en los supuestos especiales de trabajos de colaboración social.
            • En los casos de excedencia voluntaria tampoco se tendrá derecho a aplicar dicha deducción, ya que no se realiza ninguna actividad por cuenta ajena y por lo general se produce la baja en la Seguridad Social. No se cumplirán dos de los requisitos que se necesitan.
            • Fin de contrato. Si durante el periodo que la mujer trabajadora tiene derecho a la deducción por maternidad se produce un fin de contrato, a partir de esa fecha no se tendrá derecho a la misma.
            3. Hijos menores de tres años a su cargo, es decir, que den derecho al mínimo por descendiente.
            • Si el hijo menor de tres años recibe unas rentas superiores a 8.000 € (no exentas) se pierde el derecho a la deducción para todo el ejercicio. Al año siguiente si no percibe dichas rentas y se cumplen el resto de los requisitos se podrá beneficiar de ella.
            • En el caso de pareja de hecho, si el padre presenta declaración conjunta con el hijo menor de tres años, con unas rentas superiores a 1800 €, y por lo tanto disfruta de la totalidad del mínimo familiar por ese hijo, la madre no tendrá derecho a la deducción.
            4. El plazo: va desde el mes de nacimiento del niño, que se computa por entero, hasta los 3 años, no teniendo en cuenta el mes que cumple los 3 años. Es decir, si un niño ha nacido en febrero de 2016, se computará desde febrero de 2016 hasta enero de 2019.
            En los supuestos de adopción o acogimiento la deducción se podrá practicar, con independencia de la edad del menor, durante los 3 años siguientes a la fecha de inscripción en el Registro Civil o durante los 3 años posteriores a la fecha de la resolución judicial o administrativa que la declare.


            5. Cantidad: hasta 1.200 euros anuales, es el límite máximo, si se cotiza por importe inferior, ese será el importe máximo de la deducción por hijo. Por importe cotizado se entiende la suma de lo cotizado por cuenta del trabajador más lo cotizado por cuenta del empleador.

            Por ejemplo, si una madre cotiza 800 euros y tiene dos hijos menores de 3 años, tendrá derecho a deducir 800€ + 800€ = 1.600€.

            6. La deducción se puede hacer efectiva de dos maneras:

            • Anticipada: e calcula cada uno de los meses en que estén dados de alta y cotizando en el régimen correspondiente, "con carácter general durante un mínimo de 15 días, mediante transferencia bancaria, la cantidad mensual y sin prorrateos de 100 euros por cada hijo".
            • En la propia declaración, la deducción por maternidad minora la cuota del IRPF.


            Para solicitar está deducción hay que presentar en Hacienda el MODELO 140, disponible en la web de la Agencia. Además deberá utilizar este modelo para la comunicación de las siguientes variaciones:

            a) Fallecimiento del beneficiario al abono anticipado de la deducción. 

            b) Baja del beneficiario en la Seguridad Social o Mutualidad. 

            c) Cambio de residencia del beneficiario al extranjero o del resto del territorio español a los Territorios Históricos del País Vasco o a la Comunidad Foral de Navarra. 

            d) Renuncia del beneficiario al cobro anticipado de la deducción. 

            e) Cambio de régimen de la Seguridad Social o Mutualidad del beneficiario. 

            f) Baja de algunos de los hijos, a efectos de la deducción, por fallecimiento, por cese de la convivencia con pérdida de la guarda y custodia, por obtener rentas superiores a 8.000 euros.